Jak przebiega uporządkowanie zarządzania majątkiem fundacji?
Rozpoczynamy od przeglądu dokumentów oraz sposobu faktycznego działania fundacji – w tym podejmowania decyzji, korzystania z majątku, modelu inwestowania i relacji z podmiotami powiązanymi. Uzupełniamy to o spotkanie z organami fundacji oraz fundatorem, aby zrozumieć sposób funkcjonowania i procesy decyzyjne.
Wskazujemy sytuacje generujące ryzyko prawne lub podatkowe – w szczególności w obszarze „ukrytych zysków”, transakcji z podmiotami powiązanymi oraz przekroczenia zakresu dozwolonej działalności. Wskazujemy, które obszary wymagają pilnego działania i ustalamy ich kolejność.
Proponujemy konkretne i możliwe do wdrożenia rozwiązania – zarówno w dokumentach (umowy, uchwały), jak i w sposobie działania fundacji. Każda rekomendacja uwzględnia praktykę organów podatkowych i realne funkcjonowanie fundacji.
Przygotowujemy niezbędną dokumentację i wspieramy w jej wdrożeniu – tak, aby przyjęte zasady były stosowane w codziennym działaniu. Dbamy o to, aby model zarządzania był spójny, bezpieczny i możliwy do obrony w przypadku kontroli, a jednocześnie praktyczny i nieuciążliwy dla organów fundacji.
Jak możemy pomóc?
-
Sprawdzamy, czy sposób zarządzania majątkiem fundacji jest bezpieczny i możliwy do obrony w praktyce – zarówno pod kątem prawnym, jak i podatkowym. Analizujemy podejmowanie decyzji, inwestycje oraz korzystanie z aktywów, wskazując konkretne ryzyka i miejsca wymagające uporządkowania. Efektem jest jasny obraz tego, co działa prawidłowo, a co wymaga zmiany – wraz z konkretnymi rekomendacjami, które można wdrożyć w bieżącym funkcjonowaniu fundacji. -
Uporządkowanie modelu korzystania z majątku fundacji rodzinnej
Nie kończymy na rekomendacjach – wdrażamy przyjęte rozwiązania w praktyce. Porządkujemy zasady korzystania z majątku fundacji przez fundatora, beneficjentów i podmioty powiązane – tak, aby były jednoznaczne, rynkowe i właściwie udokumentowane. Weryfikujemy istniejące rozwiązania oraz przygotowujemy niezbędne umowy (np. najem, użyczenie, darowizny) i schematy działania. Efektem jest ograniczenie ryzyka podatkowego (w tym „ukrytych zysków” czy nałożenia podatku sankcyjnego 25% CIT) oraz jasne zasady korzystania z majątku, które można obronić w przypadku kontroli i sporów z organami podatkowymi. -
Weryfikacja i zabezpieczenie transakcji z podmiotami powiązanymi
Analizujemy transakcje fundacji z podmiotami powiązanymi – w tym z fundatorem, jego bliskimi oraz spółkami z grupy – pod kątem ich zgodności z przepisami i warunków rynkowych. Wskazujemy konkretne ryzyka podatkowe oraz przygotowujemy rozwiązania (w tym umowy), które pozwalają je wyeliminować. Efektem jest uporządkowanie zasad współpracy z podmiotami powiązanymi oraz wyeliminowanie niejednoznaczności w rozliczeniach i dokumentacji. -
Analiza podatkowa ryzyka „ukrytych zysków”
Analizujemy działania fundacji pod kątem podatkowym – w szczególności korzystanie z majątku oraz przepływy finansowe – identyfikując sytuacje, które mogą zostać uznane za „ukryte zyski”. Weryfikujemy m.in. pożyczki (udzielane i otrzymywane), darowizny i inne nieodpłatne świadczenia, wynagrodzenia za usługi świadczone przez podmioty powiązane oraz transakcje odbiegające od warunków rynkowych. Efektem jest jasna ocena ryzyka oraz wskazanie konkretnych zmian w sposobie rozliczeń i dokumentacji, które pozwalają uniknąć zakwestionowania świadczeń i dodatkowego opodatkowania. -
Analiza ryzyka sankcyjnej stawki 25% CIT
Analizujemy aktywności fundacji pod kątem zgodności z zakresem dozwolonej działalności – w szczególności przy bardziej złożonych działaniach, takich jak obrót metalami szlachetnymi, kryptowalutami, najem krótkoterminowy, obrót nieruchomościami czy inwestowanie w obligacje i ETF-y. Weryfikujemy, czy sposób ich realizacji nie prowadzi do przekroczenia ustawowych granic i ryzyka opodatkowania sankcyjnego. Efektem jest wskazanie, które działania mieszczą się w dozwolonej działalności fundacji, a które wymagają zmiany modelu lub odpowiedniego ustrukturyzowania, aby uniknąć 25% CIT. -
Doradztwo przy inwestowaniu majątku fundacji
Doradzamy, jak bezpiecznie inwestować i pomnażać majątek fundacji – zarówno od strony prawnej, jak i podatkowej. Wspieramy przy inwestycjach w nieruchomości, instrumenty finansowe (akcje, obligacje, inne papiery wartościowe) oraz innych modelach inwestowania pasywnego. Projektujemy również struktury, w których fundacja rodzinna posiada udziały w innych spółkach, dbając o zgodność z przepisami i optymalny model zarządzania majątkiem. Efektem jest bezpieczny i uporządkowany model inwestowania, który minimalizuje ryzyka podatkowe i pozwala efektywnie budować wartość majątku fundacji.
Jakie są konsekwencje nieuporządkowanego zarządzania majątkiem?
-
Ryzyko opodatkowania sankcyjnego (25% CIT)
Nieprawidłowe korzystanie z majątku fundacji – poza zakresem dozwolonej działalności – może skutkować zastosowaniem sankcyjnej stawki 25% CIT. Dotyczy to sytuacji, gdy fundacja zaczyna działać jak „zwykła firma” – np. prowadzi bieżącą działalność operacyjną, świadczy usługi lub handluje w sposób wykraczający poza ustawowy katalog.
-
Kwalifikacja transakcji jako „ukryte zyski”
Nieprawidłowo uregulowane świadczenia na rzecz beneficjentów lub podmiotów trzecich mogą zostać uznane za „ukryte zyski”. Dotyczy to m.in. pożyczek, darowizn czy wynagrodzeń za usługi niematerialne. Również transakcje odbiegające od wartości rynkowej mogą zostać zakwestionowane. W efekcie takie działania mogą zostać potraktowane jako ukryta dystrybucja korzyści i objęte dodatkowym opodatkowaniem.
-
Odpowiedzialność członków organów fundacji
Nieprawidłowe zarządzanie majątkiem – w tym brak uchwał, umów czy przekroczenie zakresu uprawnień – może prowadzić do odpowiedzialności członków zarządu lub innych organów za działania sprzeczne z przepisami lub statutem fundacji. Dotyczy to sytuacji, w których decyzje są podejmowane „operacyjnie”, bez formalnej podstawy lub w sposób odbiegający od przyjętych zasad.
-
Spory między beneficjentami
Brak jasnych zasad korzystania z majątku (np. nieruchomości, środków finansowych) prowadzi do konfliktów – szczególnie gdy jeden z beneficjentów korzysta z majątku w szerszym zakresie niż inni albo bez formalnej podstawy. Problemy pojawiają się zwłaszcza wtedy, gdy nie ma określonych reguł dostępu, odpłatności lub sposobu podejmowania decyzji w tym zakresie.
Komentarz eksperta
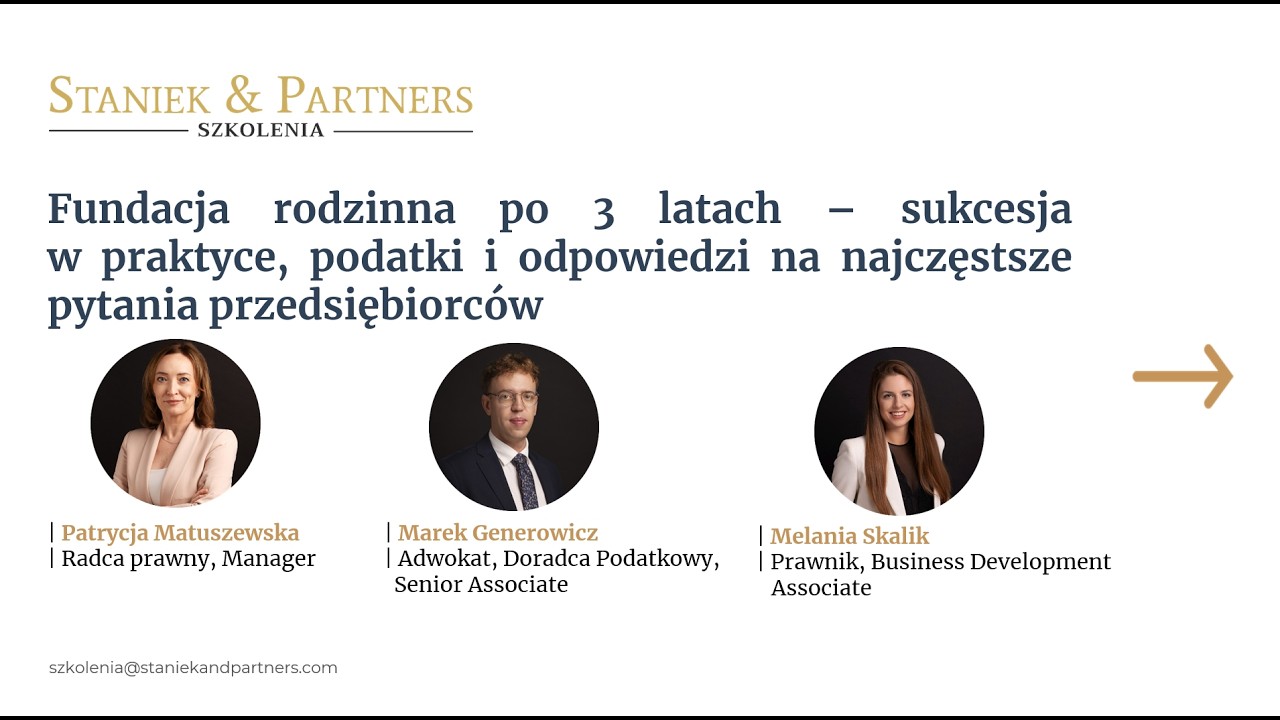
Melania Skalik
Doktorant Nauk Prawnych | Business Development Associate
„Najwięcej ryzyk w fundacjach rodzinnych pojawia się w praktyce wtedy, gdy majątek zaczyna być wykorzystywany lub inwestowany bez wcześniejszego rozeznania i analizy. Problemem nie jest sama aktywność fundacji, ale brak świadomości, które działania mieszczą się w dozwolonym zakresie, a które mogą rodzić istotne ryzyka podatkowe.
Szczególnie istotne jest to przy korzystaniu z majątku fundacji rodzinnej oraz przy bardziej złożonych inwestycjach – gdzie granica między działaniem dopuszczalnym a ryzykownym bywa nieoczywista. Dlatego kluczowe jest, aby jeszcze przed rozpoczęciem takich działań zweryfikować ich skutki z perspektywy prawnej i podatkowej.”
Fundacja rodzinna po 3 latach

Fundacja Rodzinna: Ochrona majątku. Poradnik dla przedsiębiorców.
Co znajdziesz w środku?
- Ochrona majątku
- Opodatkowanie Fundacji Rodzinnych
- Działalność gospodarcza Fundacji Rodzinnej
- Oddzielenie spraw biznesowych od osobistych
- Planowanie sukcesji
Zrób kolejny krok z naszym zespołem
Przedstaw nam sytuację i cel biznesowy. Wrócimy z propozycją dalszych działań i zakresem wsparcia prawnego.
Te firmy nam zaufały
Chcesz uporządkować zarządzanie majątkiem fundacji?
Nie masz pewności, czy sposób korzystania z majątku w Twojej fundacji jest bezpieczny? W większości przypadków wystarczy krótka analiza, aby wskazać zidentyfikować kluczowe ryzyka i możliwe formy naszego wsparcia.
- kancelaria@staniekandpartners.com
- +48 534 535 508
- NIP: 8992913267
- REGON: 520686986
FAQ, czyli najczęściej zadawane pytania
Najważniejsze odpowiedzi dotyczące tej usługi.
Czy fundacja może swobodnie korzystać ze swojego majątku?
Sposób korzystania z majątku powinien być zgodny z ustawą i statutem fundacji – inaczej takie działanie obarczone jest ryzykiem podatkowym. Dodatkowo działania te powinny być odpowiednio udokumentowane i mieć uzasadnienie ekonomiczne – w szczególności w relacjach z fundatorem, beneficjentami i podmiotami powiązanymi.
Czym są „ukryte zyski”?
To świadczenia lub korzyści przekazywane fundatorowi, beneficjentom lub podmiotom powiązanym, które stanowią formę dystrybucji majątku fundacji poza przewidzianymi zasadami. Mogą to być m.in. nieodpłatne lub częściowo odpłatne korzystanie z majątku, pożyczki, wynagrodzenia za usługi świadczone przez podmioty powiązane czy transakcje realizowane na warunkach odbiegających od rynkowych.
W takich przypadkach świadczenia te mogą zostać zakwalifikowane jako „ukryte zyski” i podlegać dodatkowemu opodatkowaniu.
Czy każda transakcja z beneficjentem jest ryzykowna?
Nie – takie transakcje są dopuszczalne, o ile są przewidziane w statucie fundacji oraz odpowiednio udokumentowane. Kluczowe jest dochowanie formalności – w szczególności podjęcie właściwych uchwał, uzyskanie wymaganych zgód oraz jasne określenie zasad rozliczeń.
Warto również zwrócić uwagę na charakter świadczenia (pieniężne vs. niepieniężne), ponieważ może to wpływać na sposób opodatkowania. Jeżeli świadczenia nie są przewidziane w statucie lub nie są prawidłowo uregulowane, istnieje ryzyko ich zakwalifikowania jako „ukryte zyski”.
Czy fundacja rodzinna może inwestować?
Tak – o ile działania te mieszczą się w zakresie dozwolonej działalności. W takim przypadku dochody fundacji co do zasady korzystają ze zwolnienia z CIT.
Jeżeli jednak inwestycje wykraczają poza ustawowy zakres, mogą zostać objęte sankcyjną stawką 25% CIT. Warto przy tym uwzględniać zmieniającą się praktykę organów podatkowych i sądów administracyjnych, która wpływa na ocenę poszczególnych modeli inwestowania.
Czy brak dokumentacji to ryzyko?
Tak – to jeden z najczęstszych powodów kwestionowania działań fundacji przez organy podatkowe. Nawet pojedynczy przelew bez jednoznacznego określenia jego charakteru może zostać zakwalifikowany np. jako pożyczka lub darowizna, co wiąże się z odmiennymi skutkami podatkowymi.
Dodatkowo brak wymaganych zgód, uchwał czy nieprawidłowa reprezentacja fundacji przy zawieraniu umów może prowadzić do ich nieważności lub podważenia skutków prawnych.